
• À propos
  • Actualités
ESPACE CLIENT
02 77 64 59 19
Experts comptables et commissaires aux comptes à Rouen
ESPACE CLIENT
  • À propos
  • Actualités
André & Robin André & Robin
  • Expertise Comptable
  • Commissariat aux comptes
  • Social & Paie
  • Conseil juridique
  • Contact
    • Contactez-nous
    • Rejoignez-nous
André & Robin

Agriculture : un début de simplification pour l’énergie photovoltaïque ?

Un éleveur bovin souhaite installer un tracker photovoltaïque dans un souci d’économie d’énergie. Mais parce que ce tracker est spécifiquement destiné à son autoconsommation, il fait face à une contrainte réglementaire qui ne s’applique pas lorsque l’énergie produite par ce tracker est destinée à être revendue. Une « simplification » est donc envisagée…

Tracker photovoltaïque : une complication en moins pour les agriculteurs ?

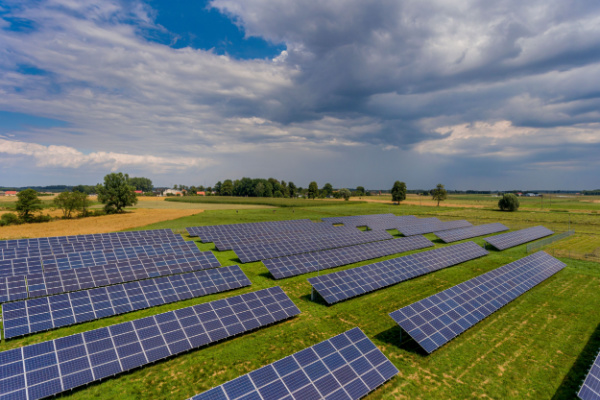
Encouragés par le Gouvernement, les agriculteurs, et plus spécialement les éleveurs, qui subissent de plein fouet la hausse des prix de l’énergie sont invités à investir dans des trackers photovoltaïques, qui sont des installations solaires mobiles et inclinables.

Mais bon nombre d’éleveurs sont confrontés à une réglementation particulièrement tatillonne qui, pour schématiser, se résume comme suit.

Lorsque l’énergie solaire produite est destinée à l’autoconsommation, le tracker est considéré comme une annexe de l’élevage. Et lorsque l’élevage est une installation classée pour la protection de l’environnement (ICPE), une distance minimale de 100 mètres entre le tracker et les habitations et les locaux habituellement occupés par des tiers doit être respectée.

Or cette obligation ne s’applique pas pour les trackers desquels proviennent une énergie destinée à être revendue.

D’où la question posée au Gouvernement : pourquoi faire une telle différence et imposer une contrainte supplémentaire aux éleveurs qui souhaitent investir dans des installations énergétiques vertueuses pour leur propre consommation ?

Une question qui a conduit récemment le Gouvernement à simplifier cette situation : sauf à considérer que ces installations photovoltaïques prennent une part significative de surface continue, il n’y a pas lieu d’imposer la distance minimale de 100 mètres pour les installations destinées à l’autoconsommation de l’élevage.

Sources :

  • Réponse ministérielle Le Fur du 12 janvier 2024, Assemblée nationale, no 7788 : « Obstacles à l’installation de trackers photovoltaïques »

Agriculture : le « casse-tête » photovoltaïque… – © Copyright WebLex
LES ACTUALITES
42
Aimer cet article

Articles récents

C’est l’histoire d’un nouveau propriétaire qui refait les comptes…

C’est l’histoire d’un nouveau propriétaire qui refait les comptes…

Une intensification des contrôles du droit du travail à bord des navires

Une intensification des contrôles du droit du travail à bord des navires

DSN : prise en compte de la nouvelle nomenclature des codes APE

DSN : prise en compte de la nouvelle nomenclature des codes APE

Thématiques

  • Actualités (3 207)
  • Comptabilité (2)
  • Economie (1)
  • Fiscalité (2)
  • Infos Fiscales (569)
  • Infos juridiques (1 444)
  • Infos Sociales (837)
  • La petite histoire du jour (267)
  • Le coin du dirigeant (357)
  • Le quiz hebdo (263)

Étiquettes

comptabilite entreprise impot LA PETITE HISTOIRE DU JOUR LE QUIZ HEBDO LES ACTUALITES

Suivez-nous

Articles récents

  • C’est l’histoire d’un nouveau propriétaire qui refait les comptes…
  • Une intensification des contrôles du droit du travail à bord des navires
  • DSN : prise en compte de la nouvelle nomenclature des codes APE
  • Exonération des dons familiaux : attention à l’utilisation des sommes données !
  • Aide au renouvellement forestier : un accès réglementé ?

Commentaires récents

    • Le micro-entreprenariat : un régime (trop ?) favorable ?
      Précedent ArticleLe micro-entreprenariat : un régime (trop ?) favorable ?
    • Prochain ArticleTVA déductible et fraude fiscale : bien connaître ses fournisseurs, ça compte !
      Le micro-entreprenariat : un régime (trop ?) favorable ?
    logo-andre-robin

    Savoir-faire

    • Expertise Comptable
    • Commissariat aux comptes
    • Social & Paie
    • Conseil juridique

    Pratique

    • Actualités
    • Espace clients
    • OEC Normandie
    • CNCC

    Siége social

    2B rue Georges Charpak
    76130 Mont-Saint-Aignan

    02 77 64 59 19

    © 2020-2026 André & Robin SAS | RCS Rouen 879 493 443 | Conception : Imaginactif | Mentions légales | Politique de protection des données | Plan du site

    Copy