
• À propos
  • Actualités
ESPACE CLIENT
02 77 64 59 19
Experts comptables et commissaires aux comptes à Rouen
ESPACE CLIENT
  • À propos
  • Actualités
André & Robin André & Robin
  • Expertise Comptable
  • Commissariat aux comptes
  • Social & Paie
  • Conseil juridique
  • Contact
    • Contactez-nous
    • Rejoignez-nous
André & Robin

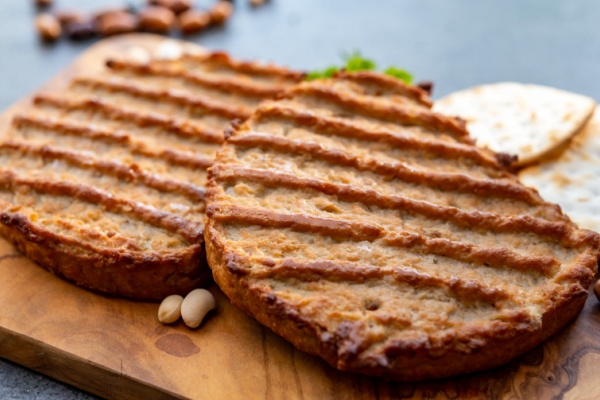
Désignation des denrées végétales par des dénominations animales : la question est réglée ?

Dernier acte et conclusion pour « l’affaire » des steaks au soja et des saucisses végétales. Le Conseil d’État s’est prononcé sur le sujet et sur les textes qui interdisaient l’utilisation des dénominations animales pour désigner les denrées végétales. Quelle solution a-t-il donnée ?

Steak de soja, saucisses végétales : ce n’est pas interdit !

Pour rappel, le Gouvernement avait, en 2022, puis en 2024, interdit l’utilisation de termes rattachés à la boucherie, la charcuterie ou la poissonnerie pour désigner des produits contenant des protéines végétales.

Sollicité par des entreprises et des associations professionnelles, le Conseil d’État avait suspendu l’application de ces textes pour demander à la Cour de justice de l’Union européenne (CJUE) si une telle interdiction était possible au regard du droit de l’Union européenne (UE).

La CJUE a indiqué que, parce que la réglementation européenne traitait justement ces questions, les États ne pouvaient pas prévoir des règles sur l’utilisation des dénominations pour décrire, commercialiser ou promouvoir des denrées alimentaires contenant des protéines végétales.

Notez que la CJUE distingue les dénominations légales, les noms usuels et les noms descriptifs.

La dénomination légale correspond à la dénomination d’une denrée alimentaire prévue par les dispositions de l’UE ou, en l’absence de telles dispositions, la dénomination prévue par les règles de l’État membre dans lequel la denrée alimentaire est vendue au consommateur final.

Le nom usuel est utilisé en l’absence de dénomination légale : il s’agit du nom reconnu comme étant la dénomination de la denrée alimentaire par les consommateurs de l’État de sa vente sans que de plus amples explications soient nécessaires.

En l’absence de nom usuel, c’est le nom descriptif qui prend le relais : il décrit la denrée alimentaire et, si nécessaire, son utilisation. Il est suffisamment clair pour que les consommateurs puissent déterminer sa véritable nature et la distinguer des autres produits avec lesquels elle pourrait être confondue.

Ainsi, la loi d’un État membre ne peut pas interdire, en ce qui concerne les noms usuels et descriptifs uniquement, l’utilisation des termes utilisés classiquement pour de la viande ou du poisson afin de désigner des produits constitués de protéines végétales.

Le Conseil d’État a donc annulé les textes qui prévoyaient ces interdictions, de sorte qu’il est donc possible d’utiliser des termes rattachés à la boucherie, à la charcuterie ou à la poissonnerie pour désigner des produits contenant des protéines végétales.

Sources :

  • Actualité du Conseil d’État du 28 janvier 2025 : « Les dénominations “steaks de soja “, “saucisses végétales”… peuvent être utilisées en France »
  • Arrêt du Conseil d’État du 28 janvier 2025, no 465835
  • Arrêt du Conseil d’État du 28 janvier 2025, no 492839

Désignation des denrées végétales par des dénominations animales : la question est réglée ? – © Copyright WebLex
LES ACTUALITES
21
Aimer cet article

Articles récents

TVA et mandat à l’international : précisions utiles

TVA et mandat à l’international : précisions utiles

SOLTéA : nouveau parcours bancaire pour les bénéficiaires

SOLTéA : nouveau parcours bancaire pour les bénéficiaires

Démarchage téléphonique :  nouvelles précisions

Démarchage téléphonique : nouvelles précisions

Thématiques

  • Actualités (3 229)
  • Comptabilité (2)
  • Economie (1)
  • Fiscalité (2)
  • Infos Fiscales (572)
  • Infos juridiques (1 452)
  • Infos Sociales (843)
  • La petite histoire du jour (268)
  • Le coin du dirigeant (362)
  • Le quiz hebdo (263)

Étiquettes

comptabilite entreprise impot LA PETITE HISTOIRE DU JOUR LE QUIZ HEBDO LES ACTUALITES

Suivez-nous

Articles récents

  • TVA et mandat à l’international : précisions utiles
  • SOLTéA : nouveau parcours bancaire pour les bénéficiaires
  • Démarchage téléphonique : nouvelles précisions
  • Grands rouleurs : la nouvelle aide est précisée
  • C’est l’histoire d’un couple qui pense que louer, c’est renoncer à occuper…

Commentaires récents

    • C’est l’histoire d’une société qui paie (et déduit) des loyers pour sa « future » activité…
      Précedent ArticleC’est l’histoire d’une société qui paie (et déduit) des loyers pour sa « future » activité…
    • Prochain ArticleTableau, enchères, archives et erreur sur le contrat : excusable ? 
      C’est l’histoire d’une société qui paie (et déduit) des loyers pour sa « future » activité…
    logo-andre-robin

    Savoir-faire

    • Expertise Comptable
    • Commissariat aux comptes
    • Social & Paie
    • Conseil juridique

    Pratique

    • Actualités
    • Espace clients
    • OEC Normandie
    • CNCC

    Siége social

    2B rue Georges Charpak
    76130 Mont-Saint-Aignan

    02 77 64 59 19

    © 2020-2026 André & Robin SAS | RCS Rouen 879 493 443 | Conception : Imaginactif | Mentions légales | Politique de protection des données | Plan du site

    Copy